Domain alarmton.de kaufen?
Wir ziehen mit dem Projekt
alarmton.de um.
Sind Sie am Kauf der Domain
alarmton.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain alarmton.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
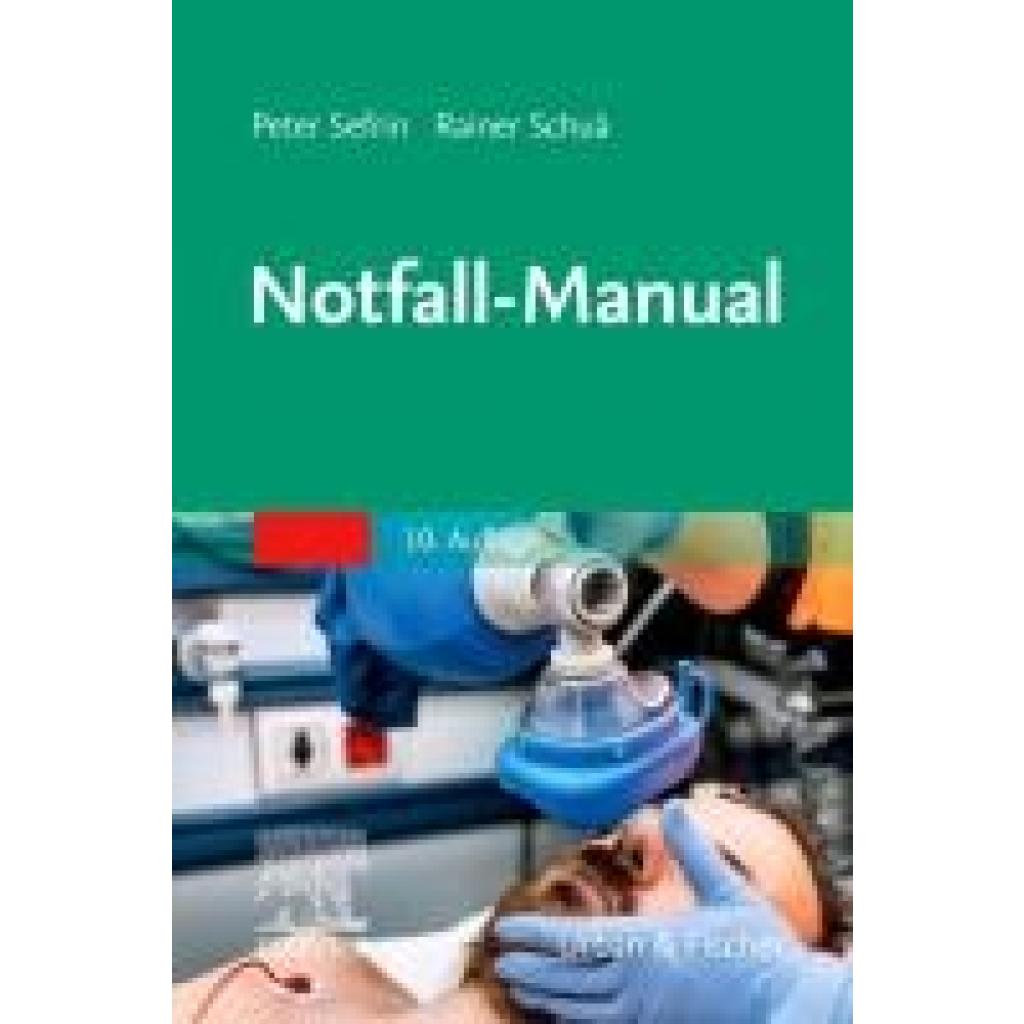
Hossfeld, Björn: Notfall-ManualNotfall-Manual , Im Akutfall müssen Sie als Notärzt*in in kürzester Zeit Symptome richtig einschätzen, eine sichere Diagnose erstellen, alle wichtigen Differenzialdiagnosen einbeziehen und die notwendige präklinische Therapie einleiten. Das Notfall-Manual liefert alle notwendigen Informationen, um kompetent und effizient handeln zu können. Übersichtlich nach verschiedenen Fachgebieten gegliedert, werden alle typischen Notfälle strukturiert und stichwortartig behandelt. Algorithmen fassen Wesentliches anschaulich zusammen. Typische Fehler in über 100 Notfallsituationen werden aufgezeigt. Neu in der gründlich überarbeiteten 10. Auflage: Neue Themen: Analgosedierung, Palliativmedizinische Notfälle, Ereignisse mit Massenanfall von Notfallpatienten, Covid-19, Pflanzeintoxikationen Aktualisierung gemäß aktueller Leitlinien Vollständige Überarbeitung und Aktualisierung der Themen Reanimation bei Kreislaufstillstand, Narkose sowie Todesfeststellung und Leichenschau Das Buch eignet sich für: Ärzt*innen in Weiterbildung Notfallmedizin, mit Zusatz Notfallmedizin,in der Notaufnahme Rettungsassistent*innen / Notfallsanitäter*innen , Reiningungssets > Autopflege & Aufbereitung , Auflage: 10. Auflage, Erscheinungsjahr: 20230413, Produktform: Kartoniert, Autoren: Schua, Rainer~Sefrin, Peter~Hossfeld, Björn, Auflage: 23010, Auflage/Ausgabe: 10. Auflage, Seitenzahl/Blattzahl: 324, Abbildungen: 34 farbige Abbildungen, Keyword: <P><b>Prof. Dr. med. Peter Sefrin,</b> Facharzt für Anästhesie, Schwerpunkt Notfallmedizin; <BR>1996 - 2006 Leiter der Sektion Präklinische Notfallmedizin der Klinik und Poliklinik für Anästhesiologie der Universität Würzburg; <BR>Gründer und Ehrenvorsitzender des agbn (Arbeitsgemeinschaft der in Bayern tätigen Notärzte, ca. 3.200 Mitglieder); <BR>langjähriger Vorsitzender der Bundesvereinigung der Arbeitsgemeinschaft Notärzte Deutschlands BAND e.V.; <BR>1989-2008 mehrfach Präsident der Deutschen Gesellschaft für Katastrophenmedizin (DGKM); <BR>1983-2016 Vorsitzender der Sektion Notfall- und Katastrophenmedizin der DIVI, Fachschema: Innere Medizin~Medizin / Innere Medizin~Akutmedizin~Medizin / Notfallmedizin~Notarzt~Notfallmedizin~Rettungsdienst, Fachkategorie: Erste Hilfe, Rettungsdienst~Klinische und Innere Medizin, Warengruppe: HC/Allgemeinmedizin/Diagnostik/Therapie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 150, Breite: 104, Höhe: 17, Gewicht: 235, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Preiswettbewerb in der Risikolebensversicherung unter Berücksichtigung biometrische Risiken, Taschenbuch von Carina Saalfeld, GRIN, 978-3-656-88880-2Preiswettbewerb In Der Risikolebensversicherung Unter Berücksichtigung Biometrische Risiken, Taschenbuch Von Carina Saalfeld, Grin, 978-3-656-88880-2, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
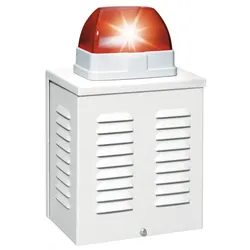
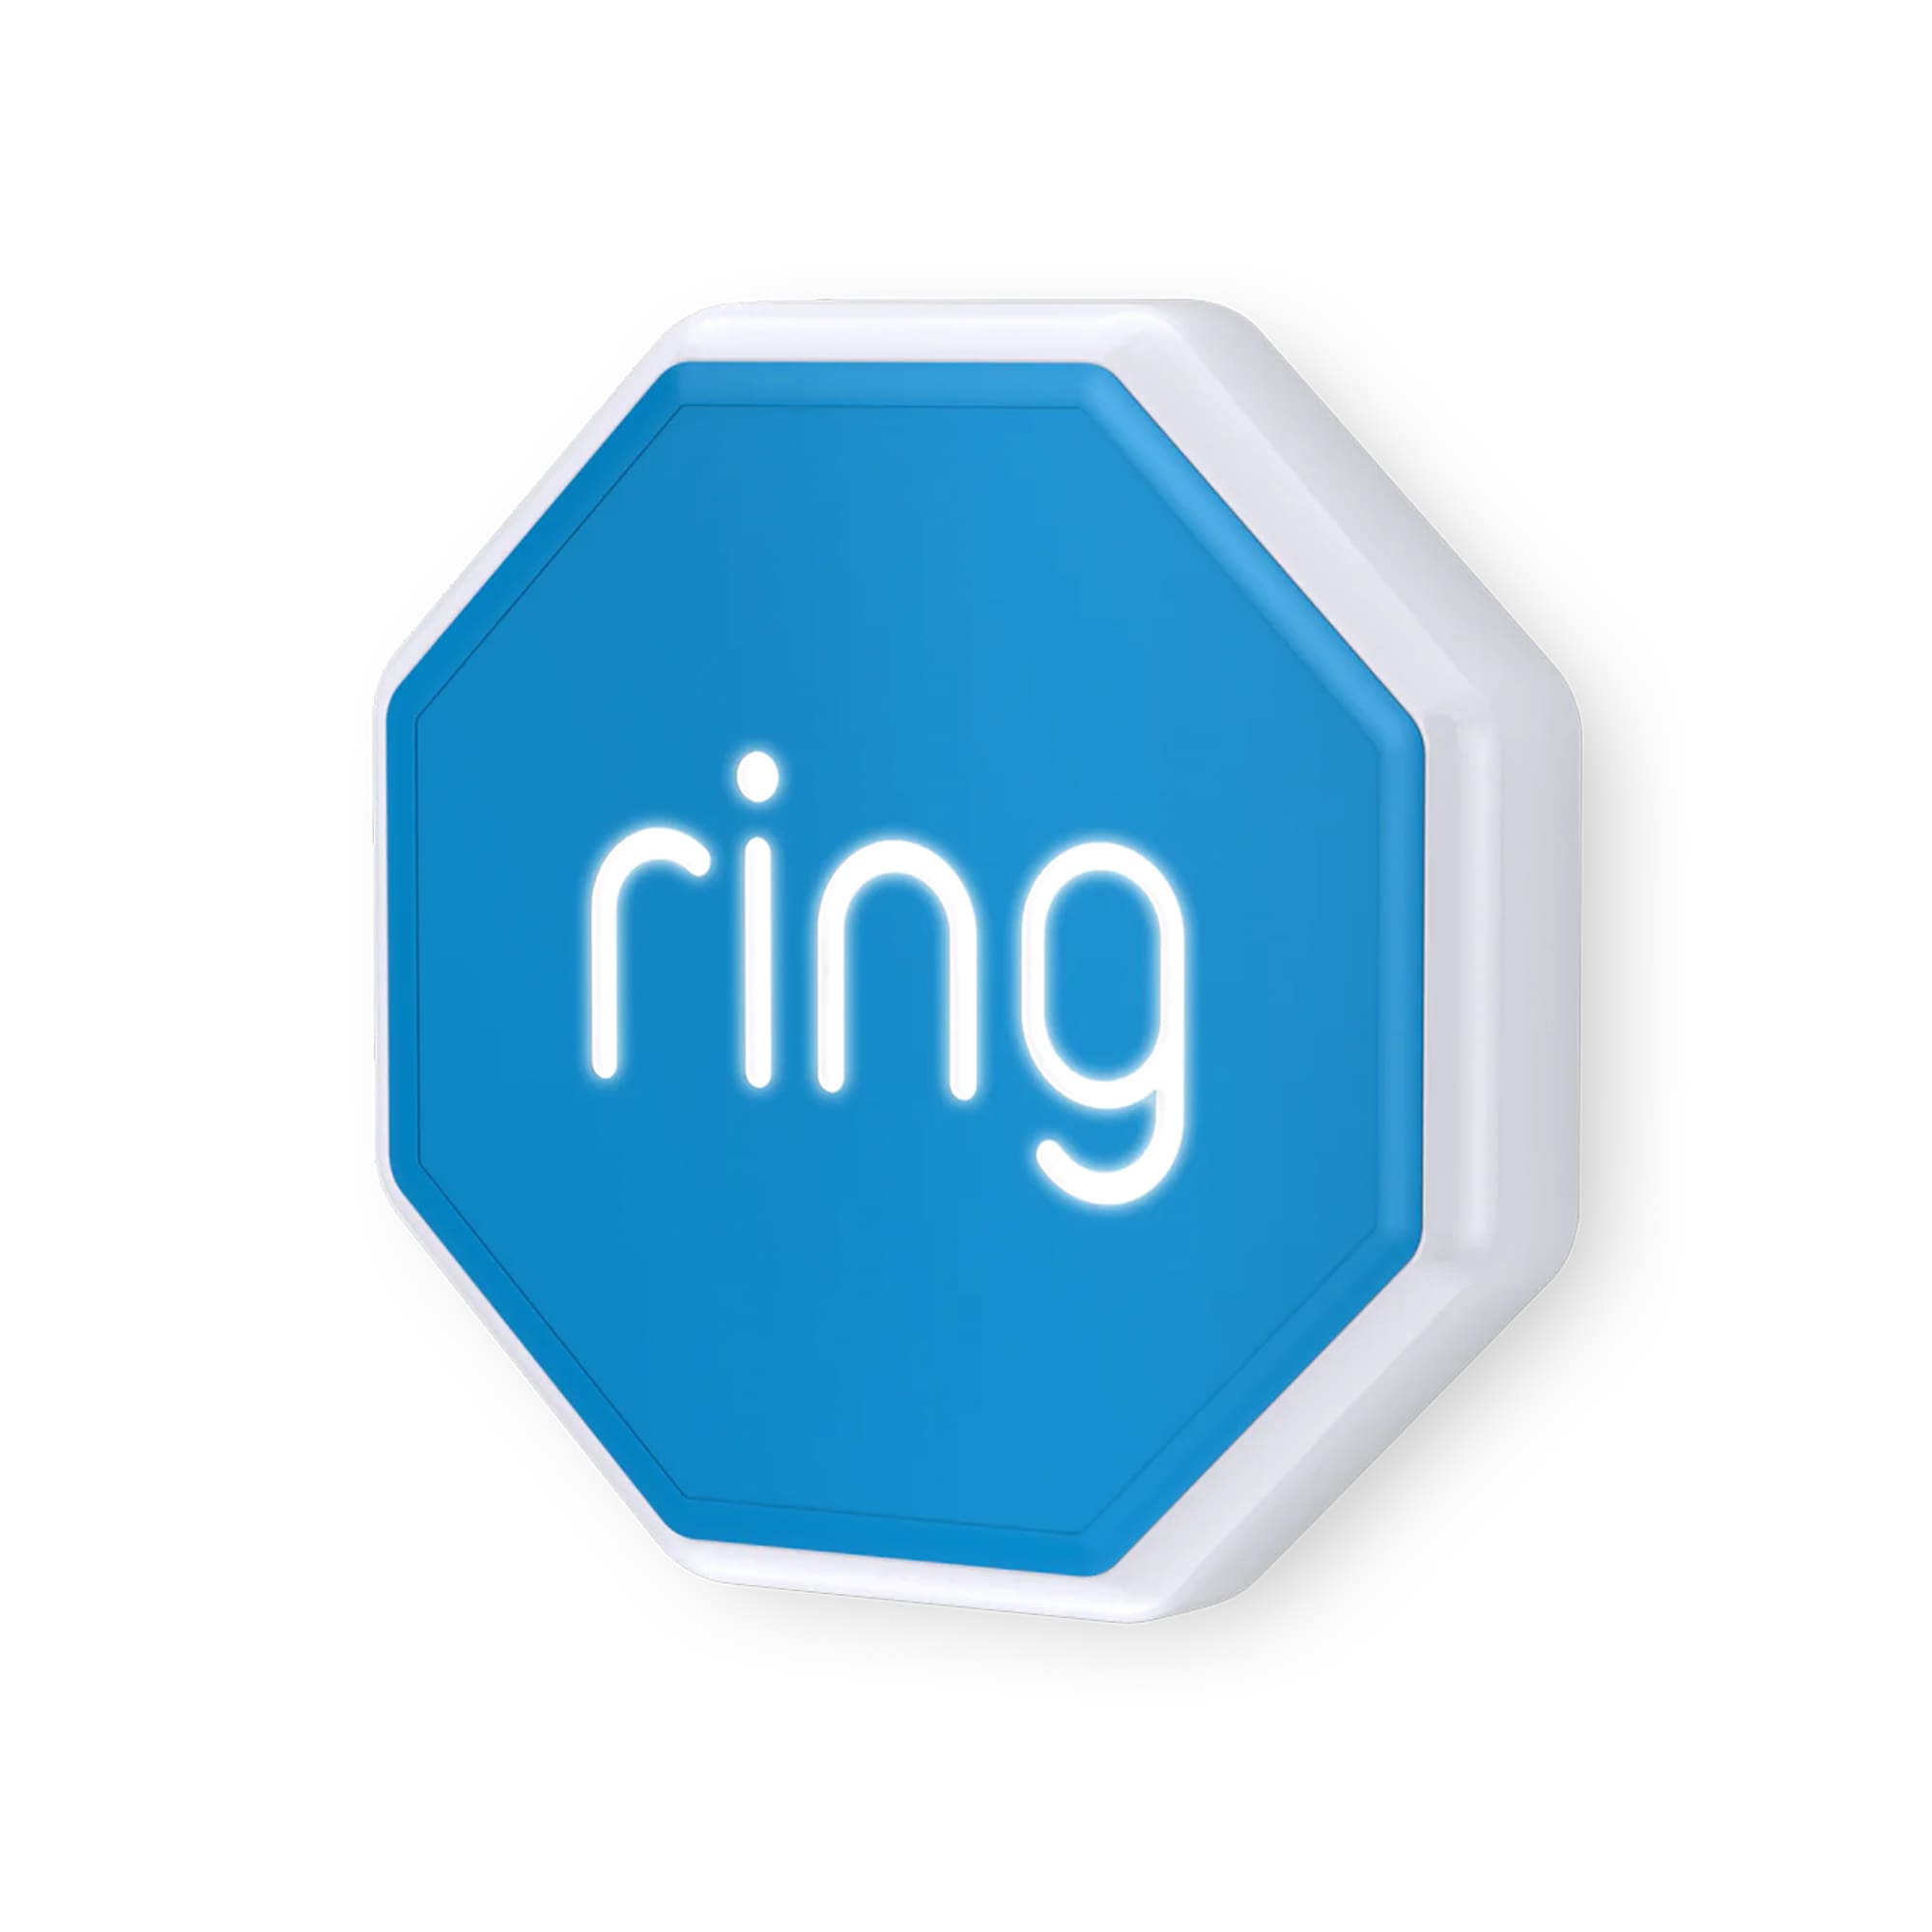
GUDE 7940 - Alarm Licht / SireneOptisch-akustischer Alarmgeber Der Kombi-Alarmgeber 7940 stellt für entsprechende Monitoring-Geräte von GUDE ein ideales Zubehör dar. Dank einfacher Installation am 12V-Anschluss wird das Überwachungssystem im Handumdrehen um einen Alarmgeber ergänzt. Beim Eintritt eines Alarmereignisses werden wahlweise Sirene und/oder Blinklicht umgehend ausgelöst. Im kompakten Kunststoffgehäuse ist er für Innenräume sowie geschützte Außenbereiche geeignet.65,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
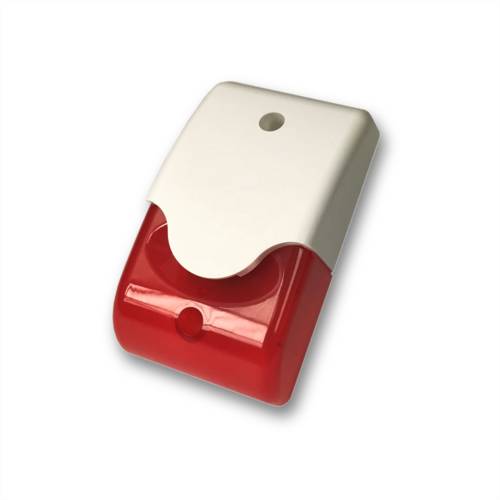
ABUS Security-Center Optic/Acoustic Combination Signal Transmitter Alarm Licht / Sirene RotABUS Security-Center Optic/Acoustic Combination Signal Transmitter Alarm Licht / Sirene Rot Produktbeschreibung: Alarmsirene mit Blitzleuchte Schalldruck 11 dB/1 m Aus wetterfestem Aluminium Flaches Gehäuse Dieser professionelle Alarmgeber wurde speziell für die Absicherung privater und gewerblicher Objekte entwickelt. Der Alarmgeber verfügt über ein ultraflaches Aluminiumgehäuse mit integrierter, lautstarker Sirene und aufgesetzter Blitzleuchte. Die hohe Manipulationssicherheit wird durch ein zusätzliches Innengitter, einen Abreißkontakt und einen Deckelschalter realisiert. Für Innen- und Außenmontage. Technische Daten: Betriebsspannung: 12 V/DC · Blitz-Frequenz: 7 Blitze/min · Einsatzort: Innenbereich,Außenbereich · Leuchtfarben (Leuchtmittel): Rot · Produktabmessung, Breite: 19 mm · Produktabmessung, Höhe: 31 mm · Produktabmessung, Tiefe: 115 mm · Schalldruck (max.): 11 dB · Schutzart: IP34 · Weitere technische Daten: Blitzleuchte: Blitzenergie ca. 2 Ws · Blitzfrequenz 1,17 Hz · Farbe RAL 9 2 · Zubehör-Typ (Alarmanlagen): Alarm-Sirene mit Blitzleuchte Lieferumfang: Alarmsirene · Bedienungsanleitung. Technische Details: Allgemein Produkttyp Alarm Licht / Sirene Stromquelle Verdrahtet Verschiedenes Produktmaterial Aluminium Farbe Rot Netzspannung DC 12 V Kennzeichnung IP34 Abmessungen und Gewicht Breite 19 cm Tiefe 11.5 cm Höhe 31 cm Umgebungsbedingungen Min Betriebstemperatur -25 °C Max. Betriebstemperatur 55 °C84,22 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hossfeld, Björn: Notfall-ManualNotfall-Manual , Im Akutfall müssen Sie als Notärzt*in in kürzester Zeit Symptome richtig einschätzen, eine sichere Diagnose erstellen, alle wichtigen Differenzialdiagnosen einbeziehen und die notwendige präklinische Therapie einleiten. Das Notfall-Manual liefert alle notwendigen Informationen, um kompetent und effizient handeln zu können. Übersichtlich nach verschiedenen Fachgebieten gegliedert, werden alle typischen Notfälle strukturiert und stichwortartig behandelt. Algorithmen fassen Wesentliches anschaulich zusammen. Typische Fehler in über 100 Notfallsituationen werden aufgezeigt. Neu in der gründlich überarbeiteten 10. Auflage: Neue Themen: Analgosedierung, Palliativmedizinische Notfälle, Ereignisse mit Massenanfall von Notfallpatienten, Covid-19, Pflanzeintoxikationen Aktualisierung gemäß aktueller Leitlinien Vollständige Überarbeitung und Aktualisierung der Themen Reanimation bei Kreislaufstillstand, Narkose sowie Todesfeststellung und Leichenschau Das Buch eignet sich für: Ärzt*innen in Weiterbildung Notfallmedizin, mit Zusatz Notfallmedizin,in der Notaufnahme Rettungsassistent*innen / Notfallsanitäter*innen , Reiningungssets > Autopflege & Aufbereitung , Auflage: 10. Auflage, Erscheinungsjahr: 20230413, Produktform: Kartoniert, Autoren: Schua, Rainer~Sefrin, Peter~Hossfeld, Björn, Auflage: 23010, Auflage/Ausgabe: 10. Auflage, Seitenzahl/Blattzahl: 324, Abbildungen: 34 farbige Abbildungen, Keyword: <P><b>Prof. Dr. med. Peter Sefrin,</b> Facharzt für Anästhesie, Schwerpunkt Notfallmedizin; <BR>1996 - 2006 Leiter der Sektion Präklinische Notfallmedizin der Klinik und Poliklinik für Anästhesiologie der Universität Würzburg; <BR>Gründer und Ehrenvorsitzender des agbn (Arbeitsgemeinschaft der in Bayern tätigen Notärzte, ca. 3.200 Mitglieder); <BR>langjähriger Vorsitzender der Bundesvereinigung der Arbeitsgemeinschaft Notärzte Deutschlands BAND e.V.; <BR>1989-2008 mehrfach Präsident der Deutschen Gesellschaft für Katastrophenmedizin (DGKM); <BR>1983-2016 Vorsitzender der Sektion Notfall- und Katastrophenmedizin der DIVI, Fachschema: Innere Medizin~Medizin / Innere Medizin~Akutmedizin~Medizin / Notfallmedizin~Notarzt~Notfallmedizin~Rettungsdienst, Fachkategorie: Erste Hilfe, Rettungsdienst~Klinische und Innere Medizin, Warengruppe: HC/Allgemeinmedizin/Diagnostik/Therapie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 150, Breite: 104, Höhe: 17, Gewicht: 235, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Preiswettbewerb in der Risikolebensversicherung unter Berücksichtigung biometrische Risiken, Taschenbuch von Carina Saalfeld, GRIN, 978-3-656-88880-2Preiswettbewerb In Der Risikolebensversicherung Unter Berücksichtigung Biometrische Risiken, Taschenbuch Von Carina Saalfeld, Grin, 978-3-656-88880-2, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
GUDE 7940 - Alarm Licht / SireneOptisch-akustischer Alarmgeber Der Kombi-Alarmgeber 7940 stellt für entsprechende Monitoring-Geräte von GUDE ein ideales Zubehör dar. Dank einfacher Installation am 12V-Anschluss wird das Überwachungssystem im Handumdrehen um einen Alarmgeber ergänzt. Beim Eintritt eines Alarmereignisses werden wahlweise Sirene und/oder Blinklicht umgehend ausgelöst. Im kompakten Kunststoffgehäuse ist er für Innenräume sowie geschützte Außenbereiche geeignet.65,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
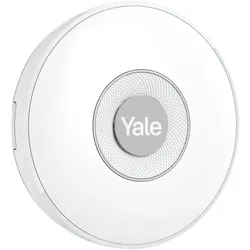
Yale, Einbruchschutz + Alarmanlage, Smart Alarm Indoor SireneErweitern Sie Ihr Yale Smart Alarm System mit der intelligenten Innensirene. Im Falle eines Einbruchs ertönt die Yale Smart Alarm Innensirene mit einer einstellbaren Lautstärke von bis zu 85 dB, und die integrierte LED blitzt, um Einbrecher abzuschrecken. Der Alarm wird auch ausgelöst, wenn jemand versucht, das Gerät zu manipulieren, was einen umfassenden Schutz für Ihr Zuhause bietet. Die Innensirene erzeugt spezielle akustische Countdown-Töne, wenn Ihr Alarmsystem aktiviert und deaktiviert wird. Leistungsstarke, einstellbare Sirene: Mit einer einstellbaren Lautstärke von bis zu 85 dB ertönt die Yale Innensirene bei Auslösung und sendet eine klare Botschaft an unerwünschte Gäste, dass sie nicht willkommen sind. Auffällige blinkende LED: Neben der leistungsstarken Sirene blitzt die integrierte LED und bietet ein zusätzliches visuelles Abschreckungsmittel, das nicht ignoriert werden kann, und sendet eine klare Botschaft, dass Ihr Zuhause geschützt und überwacht wird. Hörbare Aktivierungs- und Deaktivierungstöne: Die Sirene erzeugt spezifische hörbare Countdown-Töne, wenn Ihr Alarm aktiviert und deaktiviert wird. Echtzeit-Benachrichtigungen: Behalten Sie den Überblick, indem Sie sofortige Benachrichtigungen auf Ihrem Smartphone über die Yale Home App erhalten, wenn der Alarm aktiviert wird. Yale Horizon+ Technologie: Die innovative Yale Horizon+ Funktechnologie bietet Ihnen eine einzigartige drahtlose Reichweite von bis zu 1 km sowie eine äusserst lange Batterielebensdauer für die Sensoren. Das bedeutet, dass nicht nur Ihr Haus optimal geschützt ist, sondern auch Ihr gesamtes Grundstück, einschliesslich Garage, Gartenhaus und aller Nebengebäude. Manipulationssichere Sicherheit: Der Alarm wird ausgelöst, wenn jemand versucht, den Sensor zu entfernen, und informiert Sie sofort. Dies gewährleistet den vollständigen Schutz Ihres Zuhauses. Kompatibel mit Yale Smart Alarm: Entwickelt, um nahtlos mit Ihrem bestehenden Yale Smart Alarm System zu arbeiten, bietet es verbesserte Sicherheit und ermöglicht es Ihnen, ein umfassendes System zu erstellen, das auf Ihre Bedürfnisse zugeschnitten ist. Lieferumfang: 1 Sirene, 1 Montagematerial, 3 Batterien, 1 Schnellstartanleitung.58,42 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
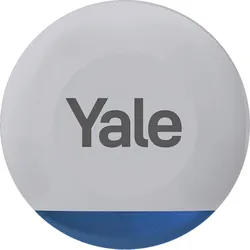
Yale, Einbruchschutz + Alarmanlage, Smart Alarm Outdoor SireneErweitere dein Yale Smart Alarm System und schütze dein gesamtes Grundstück mit der Yale Smart Alarm Outdoor Sirene. Sie verfügt über eine bis zu 100 dB laute Sirene und eine integrierte blinkende LED.108,68 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.