Domain alarmton.de kaufen?
Wir ziehen mit dem Projekt
alarmton.de um.
Sind Sie am Kauf der Domain
alarmton.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain alarmton.de kaufen?
Wann entfällt Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Verwandter des Schenkers ist, z.B. Ehepartner, Kinder, Enkelkinder, Eltern. Zudem gibt es Freibeträge, bis zu denen Schenkungen steuerfrei bleiben. Diese Freibeträge können alle 10 Jahre erneut genutzt werden. Wenn der Wert der Schenkung unterhalb des Freibetrags liegt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Steuervorteilen zu profitieren. Es gibt auch weitere Ausnahmen und Regelungen, die beachtet werden sollten, um die Schenkungssteuer zu umgehen. **
Wie berechnet sich Schenkungssteuer?
Die Schenkungssteuer wird in Deutschland auf Schenkungen erhoben, die über bestimmte Freibeträge hinausgehen. Die Höhe der Steuer richtet sich nach dem Wert der Schenkung und dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Es gibt verschiedene Steuerklassen, die je nach Verwandtschaftsverhältnis unterschiedliche Freibeträge und Steuersätze haben. Die Schenkungssteuer wird auf den Wert der Schenkung berechnet und kann je nach Höhe der Schenkung und Steuerklasse variieren. Es ist wichtig, die Schenkungssteuer rechtzeitig zu berechnen und zu zahlen, um mögliche Steuernachzahlungen und Strafen zu vermeiden. **
Ähnliche Suchbegriffe für Schenkungssteuer
Top-Angebote
Produkte zum Begriff Schenkungssteuer:
-
Ertrags- und Schenkungssteuer auf verdeckte Gewinnausschüttungen, Taschenbuch von Justus Weise, AV Akademikerverlag, 978-620-2-21697-5Ertrags- Und Schenkungssteuer Auf Verdeckte Gewinnausschüttungen, Taschenbuch Von Justus Weise, Av Akademikerverlag, 978-620-2-21697-5, Seitenanzahl: 5632,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hossfeld, Björn: Notfall-ManualNotfall-Manual , Im Akutfall müssen Sie als Notärzt*in in kürzester Zeit Symptome richtig einschätzen, eine sichere Diagnose erstellen, alle wichtigen Differenzialdiagnosen einbeziehen und die notwendige präklinische Therapie einleiten. Das Notfall-Manual liefert alle notwendigen Informationen, um kompetent und effizient handeln zu können. Übersichtlich nach verschiedenen Fachgebieten gegliedert, werden alle typischen Notfälle strukturiert und stichwortartig behandelt. Algorithmen fassen Wesentliches anschaulich zusammen. Typische Fehler in über 100 Notfallsituationen werden aufgezeigt. Neu in der gründlich überarbeiteten 10. Auflage: Neue Themen: Analgosedierung, Palliativmedizinische Notfälle, Ereignisse mit Massenanfall von Notfallpatienten, Covid-19, Pflanzeintoxikationen Aktualisierung gemäß aktueller Leitlinien Vollständige Überarbeitung und Aktualisierung der Themen Reanimation bei Kreislaufstillstand, Narkose sowie Todesfeststellung und Leichenschau Das Buch eignet sich für: Ärzt*innen in Weiterbildung Notfallmedizin, mit Zusatz Notfallmedizin,in der Notaufnahme Rettungsassistent*innen / Notfallsanitäter*innen , Reiningungssets > Autopflege & Aufbereitung , Auflage: 10. Auflage, Erscheinungsjahr: 20230413, Produktform: Kartoniert, Autoren: Schua, Rainer~Sefrin, Peter~Hossfeld, Björn, Auflage: 23010, Auflage/Ausgabe: 10. Auflage, Seitenzahl/Blattzahl: 324, Abbildungen: 34 farbige Abbildungen, Keyword: <P><b>Prof. Dr. med. Peter Sefrin,</b> Facharzt für Anästhesie, Schwerpunkt Notfallmedizin; <BR>1996 - 2006 Leiter der Sektion Präklinische Notfallmedizin der Klinik und Poliklinik für Anästhesiologie der Universität Würzburg; <BR>Gründer und Ehrenvorsitzender des agbn (Arbeitsgemeinschaft der in Bayern tätigen Notärzte, ca. 3.200 Mitglieder); <BR>langjähriger Vorsitzender der Bundesvereinigung der Arbeitsgemeinschaft Notärzte Deutschlands BAND e.V.; <BR>1989-2008 mehrfach Präsident der Deutschen Gesellschaft für Katastrophenmedizin (DGKM); <BR>1983-2016 Vorsitzender der Sektion Notfall- und Katastrophenmedizin der DIVI, Fachschema: Innere Medizin~Medizin / Innere Medizin~Akutmedizin~Medizin / Notfallmedizin~Notarzt~Notfallmedizin~Rettungsdienst, Fachkategorie: Erste Hilfe, Rettungsdienst~Klinische und Innere Medizin, Warengruppe: HC/Allgemeinmedizin/Diagnostik/Therapie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 150, Breite: 104, Höhe: 17, Gewicht: 235, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verschonung von Betriebsvermögen bei der Erbschaftsteuer/Schenkungssteuer, Taschenbuch von Markus Wurm, GRIN, 978-3-656-91846-2Verschonung Von Betriebsvermögen Bei Der Erbschaftsteuer/schenkungssteuer, Taschenbuch Von Markus Wurm, Grin, 978-3-656-91846-2, Seitenanzahl: 4827,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
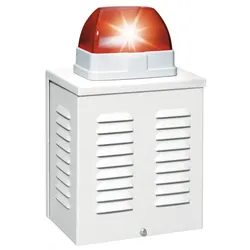
GUDE 7940 - Alarm Licht / SireneOptisch-akustischer Alarmgeber Der Kombi-Alarmgeber 7940 stellt für entsprechende Monitoring-Geräte von GUDE ein ideales Zubehör dar. Dank einfacher Installation am 12V-Anschluss wird das Überwachungssystem im Handumdrehen um einen Alarmgeber ergänzt. Beim Eintritt eines Alarmereignisses werden wahlweise Sirene und/oder Blinklicht umgehend ausgelöst. Im kompakten Kunststoffgehäuse ist er für Innenräume sowie geschützte Außenbereiche geeignet.65,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wie wird Schenkungssteuer berechnet?
Die Schenkungssteuer wird in Deutschland auf Basis des Wertes der Schenkung berechnet. Dabei gibt es Freibeträge, bis zu denen keine Schenkungssteuer anfällt. Diese Freibeträge hängen vom Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem ab. Der Steuersatz steigt mit dem Wert der Schenkung und kann je nach Höhe der Schenkung bis zu 30% betragen. Es gibt auch verschiedene Steuerklassen, die ebenfalls Einfluss auf die Höhe der Schenkungssteuer haben. Es ist ratsam, sich vor einer Schenkung über die genauen Regelungen und Freibeträge zu informieren, um unerwartete Steuerzahlungen zu vermeiden. **
-
Kann Schenkungssteuer abgesetzt werden?
Die Schenkungssteuer kann in der Regel nicht abgesetzt werden, da es sich um eine Steuer auf die Übertragung von Vermögen handelt. Allerdings können Schenkungen unter bestimmten Umständen steuerfrei sein, wenn sie beispielsweise innerhalb bestimmter Freibeträge liegen. Es ist ratsam, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. Es gibt auch bestimmte steuerliche Gestaltungsmöglichkeiten, um Schenkungen steueroptimiert durchzuführen, wie z.B. die Nutzung von Freibeträgen oder die Aufteilung von größeren Schenkungen über mehrere Jahre. Letztendlich hängt die steuerliche Behandlung von Schenkungen von verschiedenen Faktoren ab, wie dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem sowie dem Wert des übertragenen Vermögens. **
-
Kann man Schenkungssteuer absetzen?
Nein, Schenkungssteuer kann nicht abgesetzt werden, da es sich um eine Steuer handelt, die auf Schenkungen von Vermögen erhoben wird. Die Schenkungssteuer wird vom Beschenkten gezahlt, nicht vom Schenker. Es gibt jedoch bestimmte Freibeträge, bis zu denen Schenkungen steuerfrei sind. Wenn der Wert der Schenkung diesen Freibetrag übersteigt, muss der Beschenkte Schenkungssteuer zahlen. Es ist wichtig, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wann entfällt die Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Angehöriger des Schenkers ist, zum Beispiel Ehepartner, Kinder oder Enkel. Zudem muss der Wert der Schenkung unterhalb des Freibetrags liegen, der je nach Verwandtschaftsverhältnis variiert. Wenn die Schenkung innerhalb der Freibeträge bleibt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Freibeträgen profitieren zu können. In anderen Ländern können die Regelungen zur Schenkungssteuer variieren, daher ist es ratsam, sich vor einer Schenkung über die jeweiligen Bestimmungen zu informieren. **

Wann fällt keine Schenkungssteuer an?
Wann fällt keine Schenkungssteuer an? Die Schenkungssteuer fällt in der Regel nicht an, wenn der Wert der Schenkung unterhalb des steuerlichen Freibetrags liegt. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. Zudem können bestimmte Freibeträge alle 10 Jahre erneut in Anspruch genommen werden. Auch bestimmte steuerliche Ausnahmeregelungen, wie z.B. die Schenkung von Betriebsvermögen oder die Schenkung an gemeinnützige Organisationen, können dazu führen, dass keine Schenkungssteuer anfällt. Es ist jedoch ratsam, sich vor einer Schenkung von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. **
Wie viel Prozent sind Schenkungssteuer?
Die Schenkungssteuer variiert je nach Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem sowie nach dem Wert der Schenkung. In Deutschland liegt der Steuersatz für Schenkungen zwischen 7% und 30%. Für enge Verwandte wie Kinder oder Ehepartner gelten in der Regel niedrigere Steuersätze als für entferntere Verwandte oder Nicht-Verwandte. Es ist wichtig, die genauen Regelungen und Freibeträge für Schenkungen zu beachten, um die Schenkungssteuer korrekt zu berechnen. In jedem Fall empfiehlt es sich, sich von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um mögliche Steuervorteile optimal zu nutzen. **
Top-Angebote
Produkte zum Begriff Schenkungssteuer:
-
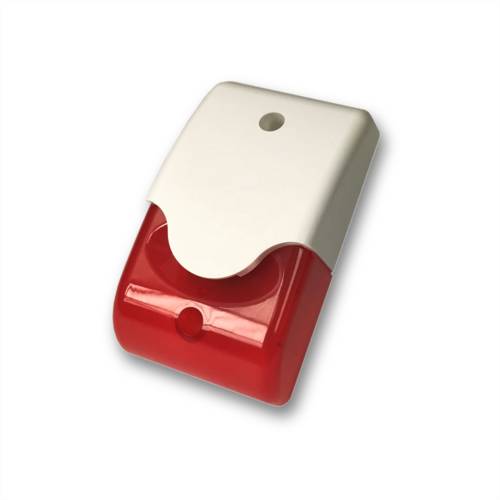
ABUS Security-Center Optic/Acoustic Combination Signal Transmitter Alarm Licht / Sirene RotABUS Security-Center Optic/Acoustic Combination Signal Transmitter Alarm Licht / Sirene Rot Produktbeschreibung: Alarmsirene mit Blitzleuchte Schalldruck 11 dB/1 m Aus wetterfestem Aluminium Flaches Gehäuse Dieser professionelle Alarmgeber wurde speziell für die Absicherung privater und gewerblicher Objekte entwickelt. Der Alarmgeber verfügt über ein ultraflaches Aluminiumgehäuse mit integrierter, lautstarker Sirene und aufgesetzter Blitzleuchte. Die hohe Manipulationssicherheit wird durch ein zusätzliches Innengitter, einen Abreißkontakt und einen Deckelschalter realisiert. Für Innen- und Außenmontage. Technische Daten: Betriebsspannung: 12 V/DC · Blitz-Frequenz: 7 Blitze/min · Einsatzort: Innenbereich,Außenbereich · Leuchtfarben (Leuchtmittel): Rot · Produktabmessung, Breite: 19 mm · Produktabmessung, Höhe: 31 mm · Produktabmessung, Tiefe: 115 mm · Schalldruck (max.): 11 dB · Schutzart: IP34 · Weitere technische Daten: Blitzleuchte: Blitzenergie ca. 2 Ws · Blitzfrequenz 1,17 Hz · Farbe RAL 9 2 · Zubehör-Typ (Alarmanlagen): Alarm-Sirene mit Blitzleuchte Lieferumfang: Alarmsirene · Bedienungsanleitung. Technische Details: Allgemein Produkttyp Alarm Licht / Sirene Stromquelle Verdrahtet Verschiedenes Produktmaterial Aluminium Farbe Rot Netzspannung DC 12 V Kennzeichnung IP34 Abmessungen und Gewicht Breite 19 cm Tiefe 11.5 cm Höhe 31 cm Umgebungsbedingungen Min Betriebstemperatur -25 °C Max. Betriebstemperatur 55 °C84,22 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ertrags- und Schenkungssteuer auf verdeckte Gewinnausschüttungen, Taschenbuch von Justus Weise, AV Akademikerverlag, 978-620-2-21697-5Ertrags- Und Schenkungssteuer Auf Verdeckte Gewinnausschüttungen, Taschenbuch Von Justus Weise, Av Akademikerverlag, 978-620-2-21697-5, Seitenanzahl: 5632,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hossfeld, Björn: Notfall-ManualNotfall-Manual , Im Akutfall müssen Sie als Notärzt*in in kürzester Zeit Symptome richtig einschätzen, eine sichere Diagnose erstellen, alle wichtigen Differenzialdiagnosen einbeziehen und die notwendige präklinische Therapie einleiten. Das Notfall-Manual liefert alle notwendigen Informationen, um kompetent und effizient handeln zu können. Übersichtlich nach verschiedenen Fachgebieten gegliedert, werden alle typischen Notfälle strukturiert und stichwortartig behandelt. Algorithmen fassen Wesentliches anschaulich zusammen. Typische Fehler in über 100 Notfallsituationen werden aufgezeigt. Neu in der gründlich überarbeiteten 10. Auflage: Neue Themen: Analgosedierung, Palliativmedizinische Notfälle, Ereignisse mit Massenanfall von Notfallpatienten, Covid-19, Pflanzeintoxikationen Aktualisierung gemäß aktueller Leitlinien Vollständige Überarbeitung und Aktualisierung der Themen Reanimation bei Kreislaufstillstand, Narkose sowie Todesfeststellung und Leichenschau Das Buch eignet sich für: Ärzt*innen in Weiterbildung Notfallmedizin, mit Zusatz Notfallmedizin,in der Notaufnahme Rettungsassistent*innen / Notfallsanitäter*innen , Reiningungssets > Autopflege & Aufbereitung , Auflage: 10. Auflage, Erscheinungsjahr: 20230413, Produktform: Kartoniert, Autoren: Schua, Rainer~Sefrin, Peter~Hossfeld, Björn, Auflage: 23010, Auflage/Ausgabe: 10. Auflage, Seitenzahl/Blattzahl: 324, Abbildungen: 34 farbige Abbildungen, Keyword: <P><b>Prof. Dr. med. Peter Sefrin,</b> Facharzt für Anästhesie, Schwerpunkt Notfallmedizin; <BR>1996 - 2006 Leiter der Sektion Präklinische Notfallmedizin der Klinik und Poliklinik für Anästhesiologie der Universität Würzburg; <BR>Gründer und Ehrenvorsitzender des agbn (Arbeitsgemeinschaft der in Bayern tätigen Notärzte, ca. 3.200 Mitglieder); <BR>langjähriger Vorsitzender der Bundesvereinigung der Arbeitsgemeinschaft Notärzte Deutschlands BAND e.V.; <BR>1989-2008 mehrfach Präsident der Deutschen Gesellschaft für Katastrophenmedizin (DGKM); <BR>1983-2016 Vorsitzender der Sektion Notfall- und Katastrophenmedizin der DIVI, Fachschema: Innere Medizin~Medizin / Innere Medizin~Akutmedizin~Medizin / Notfallmedizin~Notarzt~Notfallmedizin~Rettungsdienst, Fachkategorie: Erste Hilfe, Rettungsdienst~Klinische und Innere Medizin, Warengruppe: HC/Allgemeinmedizin/Diagnostik/Therapie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 150, Breite: 104, Höhe: 17, Gewicht: 235, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entfällt Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Verwandter des Schenkers ist, z.B. Ehepartner, Kinder, Enkelkinder, Eltern. Zudem gibt es Freibeträge, bis zu denen Schenkungen steuerfrei bleiben. Diese Freibeträge können alle 10 Jahre erneut genutzt werden. Wenn der Wert der Schenkung unterhalb des Freibetrags liegt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Steuervorteilen zu profitieren. Es gibt auch weitere Ausnahmen und Regelungen, die beachtet werden sollten, um die Schenkungssteuer zu umgehen. **
-
Wie berechnet sich Schenkungssteuer?
Die Schenkungssteuer wird in Deutschland auf Schenkungen erhoben, die über bestimmte Freibeträge hinausgehen. Die Höhe der Steuer richtet sich nach dem Wert der Schenkung und dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Es gibt verschiedene Steuerklassen, die je nach Verwandtschaftsverhältnis unterschiedliche Freibeträge und Steuersätze haben. Die Schenkungssteuer wird auf den Wert der Schenkung berechnet und kann je nach Höhe der Schenkung und Steuerklasse variieren. Es ist wichtig, die Schenkungssteuer rechtzeitig zu berechnen und zu zahlen, um mögliche Steuernachzahlungen und Strafen zu vermeiden. **
-
Wie wird Schenkungssteuer berechnet?
Die Schenkungssteuer wird in Deutschland auf Basis des Wertes der Schenkung berechnet. Dabei gibt es Freibeträge, bis zu denen keine Schenkungssteuer anfällt. Diese Freibeträge hängen vom Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem ab. Der Steuersatz steigt mit dem Wert der Schenkung und kann je nach Höhe der Schenkung bis zu 30% betragen. Es gibt auch verschiedene Steuerklassen, die ebenfalls Einfluss auf die Höhe der Schenkungssteuer haben. Es ist ratsam, sich vor einer Schenkung über die genauen Regelungen und Freibeträge zu informieren, um unerwartete Steuerzahlungen zu vermeiden. **
-
Kann Schenkungssteuer abgesetzt werden?
Die Schenkungssteuer kann in der Regel nicht abgesetzt werden, da es sich um eine Steuer auf die Übertragung von Vermögen handelt. Allerdings können Schenkungen unter bestimmten Umständen steuerfrei sein, wenn sie beispielsweise innerhalb bestimmter Freibeträge liegen. Es ist ratsam, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. Es gibt auch bestimmte steuerliche Gestaltungsmöglichkeiten, um Schenkungen steueroptimiert durchzuführen, wie z.B. die Nutzung von Freibeträgen oder die Aufteilung von größeren Schenkungen über mehrere Jahre. Letztendlich hängt die steuerliche Behandlung von Schenkungen von verschiedenen Faktoren ab, wie dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem sowie dem Wert des übertragenen Vermögens. **
Ähnliche Suchbegriffe für Schenkungssteuer
-
Verschonung von Betriebsvermögen bei der Erbschaftsteuer/Schenkungssteuer, Taschenbuch von Markus Wurm, GRIN, 978-3-656-91846-2Verschonung Von Betriebsvermögen Bei Der Erbschaftsteuer/schenkungssteuer, Taschenbuch Von Markus Wurm, Grin, 978-3-656-91846-2, Seitenanzahl: 4827,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 7940 - Alarm Licht / SireneOptisch-akustischer Alarmgeber Der Kombi-Alarmgeber 7940 stellt für entsprechende Monitoring-Geräte von GUDE ein ideales Zubehör dar. Dank einfacher Installation am 12V-Anschluss wird das Überwachungssystem im Handumdrehen um einen Alarmgeber ergänzt. Beim Eintritt eines Alarmereignisses werden wahlweise Sirene und/oder Blinklicht umgehend ausgelöst. Im kompakten Kunststoffgehäuse ist er für Innenräume sowie geschützte Außenbereiche geeignet.65,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kann man Schenkungssteuer absetzen?
Nein, Schenkungssteuer kann nicht abgesetzt werden, da es sich um eine Steuer handelt, die auf Schenkungen von Vermögen erhoben wird. Die Schenkungssteuer wird vom Beschenkten gezahlt, nicht vom Schenker. Es gibt jedoch bestimmte Freibeträge, bis zu denen Schenkungen steuerfrei sind. Wenn der Wert der Schenkung diesen Freibetrag übersteigt, muss der Beschenkte Schenkungssteuer zahlen. Es ist wichtig, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wann entfällt die Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Angehöriger des Schenkers ist, zum Beispiel Ehepartner, Kinder oder Enkel. Zudem muss der Wert der Schenkung unterhalb des Freibetrags liegen, der je nach Verwandtschaftsverhältnis variiert. Wenn die Schenkung innerhalb der Freibeträge bleibt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Freibeträgen profitieren zu können. In anderen Ländern können die Regelungen zur Schenkungssteuer variieren, daher ist es ratsam, sich vor einer Schenkung über die jeweiligen Bestimmungen zu informieren. **
-
Wann fällt keine Schenkungssteuer an?
Wann fällt keine Schenkungssteuer an? Die Schenkungssteuer fällt in der Regel nicht an, wenn der Wert der Schenkung unterhalb des steuerlichen Freibetrags liegt. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. Zudem können bestimmte Freibeträge alle 10 Jahre erneut in Anspruch genommen werden. Auch bestimmte steuerliche Ausnahmeregelungen, wie z.B. die Schenkung von Betriebsvermögen oder die Schenkung an gemeinnützige Organisationen, können dazu führen, dass keine Schenkungssteuer anfällt. Es ist jedoch ratsam, sich vor einer Schenkung von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. **
-
Wie viel Prozent sind Schenkungssteuer?
Die Schenkungssteuer variiert je nach Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem sowie nach dem Wert der Schenkung. In Deutschland liegt der Steuersatz für Schenkungen zwischen 7% und 30%. Für enge Verwandte wie Kinder oder Ehepartner gelten in der Regel niedrigere Steuersätze als für entferntere Verwandte oder Nicht-Verwandte. Es ist wichtig, die genauen Regelungen und Freibeträge für Schenkungen zu beachten, um die Schenkungssteuer korrekt zu berechnen. In jedem Fall empfiehlt es sich, sich von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um mögliche Steuervorteile optimal zu nutzen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.