Domain alarmton.de kaufen?
Wir ziehen mit dem Projekt
alarmton.de um.
Sind Sie am Kauf der Domain
alarmton.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain alarmton.de kaufen?
Wie funktioniert Selbstbeteiligung?
Selbstbeteiligung ist ein Betrag, den Versicherungsnehmer im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Dieser Betrag wird vorab im Versicherungsvertrag festgelegt. Wenn ein Schaden eintritt, muss der Versicherte zuerst die Selbstbeteiligung zahlen, bevor die Versicherung den Rest übernimmt. Eine höhere Selbstbeteiligung führt in der Regel zu niedrigeren Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Selbstbeteiligung dient dazu, Versicherungsnehmer dazu zu ermutigen, vorsichtiger zu sein und Schäden zu vermeiden, da sie einen finanziellen Anreiz haben, die Kosten gering zu halten. **
Welche Selbstbeteiligung sinnvoll?
Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie z.B. dem individuellen Risikoprofil, dem finanziellen Spielraum und der Häufigkeit von Arztbesuchen. Eine niedrige Selbstbeteiligung kann sinnvoll sein, wenn man häufig medizinische Leistungen in Anspruch nimmt und die finanzielle Belastung gering halten möchte. Eine höhere Selbstbeteiligung kann dagegen zu niedrigeren monatlichen Beiträgen führen, ist aber mit einem höheren Kostenrisiko im Krankheitsfall verbunden. Es ist daher ratsam, die persönlichen Bedürfnisse und finanziellen Möglichkeiten genau zu prüfen, um die passende Selbstbeteiligung zu wählen. **


Ähnliche Suchbegriffe für Selbstbeteiligung
Top-Angebote
Produkte zum Begriff Selbstbeteiligung:
-
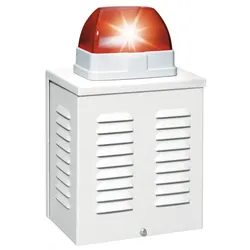
ABUS Security-Center Optic/Acoustic Combination Signal Transmitter Alarm Licht / Sirene RotABUS Security-Center Optic/Acoustic Combination Signal Transmitter Alarm Licht / Sirene Rot Produktbeschreibung: Alarmsirene mit Blitzleuchte Schalldruck 11 dB/1 m Aus wetterfestem Aluminium Flaches Gehäuse Dieser professionelle Alarmgeber wurde speziell für die Absicherung privater und gewerblicher Objekte entwickelt. Der Alarmgeber verfügt über ein ultraflaches Aluminiumgehäuse mit integrierter, lautstarker Sirene und aufgesetzter Blitzleuchte. Die hohe Manipulationssicherheit wird durch ein zusätzliches Innengitter, einen Abreißkontakt und einen Deckelschalter realisiert. Für Innen- und Außenmontage. Technische Daten: Betriebsspannung: 12 V/DC · Blitz-Frequenz: 7 Blitze/min · Einsatzort: Innenbereich,Außenbereich · Leuchtfarben (Leuchtmittel): Rot · Produktabmessung, Breite: 19 mm · Produktabmessung, Höhe: 31 mm · Produktabmessung, Tiefe: 115 mm · Schalldruck (max.): 11 dB · Schutzart: IP34 · Weitere technische Daten: Blitzleuchte: Blitzenergie ca. 2 Ws · Blitzfrequenz 1,17 Hz · Farbe RAL 9 2 · Zubehör-Typ (Alarmanlagen): Alarm-Sirene mit Blitzleuchte Lieferumfang: Alarmsirene · Bedienungsanleitung. Technische Details: Allgemein Produkttyp Alarm Licht / Sirene Stromquelle Verdrahtet Verschiedenes Produktmaterial Aluminium Farbe Rot Netzspannung DC 12 V Kennzeichnung IP34 Abmessungen und Gewicht Breite 19 cm Tiefe 11.5 cm Höhe 31 cm Umgebungsbedingungen Min Betriebstemperatur -25 °C Max. Betriebstemperatur 55 °C84,22 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hossfeld, Björn: Notfall-ManualNotfall-Manual , Im Akutfall müssen Sie als Notärzt*in in kürzester Zeit Symptome richtig einschätzen, eine sichere Diagnose erstellen, alle wichtigen Differenzialdiagnosen einbeziehen und die notwendige präklinische Therapie einleiten. Das Notfall-Manual liefert alle notwendigen Informationen, um kompetent und effizient handeln zu können. Übersichtlich nach verschiedenen Fachgebieten gegliedert, werden alle typischen Notfälle strukturiert und stichwortartig behandelt. Algorithmen fassen Wesentliches anschaulich zusammen. Typische Fehler in über 100 Notfallsituationen werden aufgezeigt. Neu in der gründlich überarbeiteten 10. Auflage: Neue Themen: Analgosedierung, Palliativmedizinische Notfälle, Ereignisse mit Massenanfall von Notfallpatienten, Covid-19, Pflanzeintoxikationen Aktualisierung gemäß aktueller Leitlinien Vollständige Überarbeitung und Aktualisierung der Themen Reanimation bei Kreislaufstillstand, Narkose sowie Todesfeststellung und Leichenschau Das Buch eignet sich für: Ärzt*innen in Weiterbildung Notfallmedizin, mit Zusatz Notfallmedizin,in der Notaufnahme Rettungsassistent*innen / Notfallsanitäter*innen , Reiningungssets > Autopflege & Aufbereitung , Auflage: 10. Auflage, Erscheinungsjahr: 20230413, Produktform: Kartoniert, Autoren: Schua, Rainer~Sefrin, Peter~Hossfeld, Björn, Auflage: 23010, Auflage/Ausgabe: 10. Auflage, Seitenzahl/Blattzahl: 324, Abbildungen: 34 farbige Abbildungen, Keyword: <P><b>Prof. Dr. med. Peter Sefrin,</b> Facharzt für Anästhesie, Schwerpunkt Notfallmedizin; <BR>1996 - 2006 Leiter der Sektion Präklinische Notfallmedizin der Klinik und Poliklinik für Anästhesiologie der Universität Würzburg; <BR>Gründer und Ehrenvorsitzender des agbn (Arbeitsgemeinschaft der in Bayern tätigen Notärzte, ca. 3.200 Mitglieder); <BR>langjähriger Vorsitzender der Bundesvereinigung der Arbeitsgemeinschaft Notärzte Deutschlands BAND e.V.; <BR>1989-2008 mehrfach Präsident der Deutschen Gesellschaft für Katastrophenmedizin (DGKM); <BR>1983-2016 Vorsitzender der Sektion Notfall- und Katastrophenmedizin der DIVI, Fachschema: Innere Medizin~Medizin / Innere Medizin~Akutmedizin~Medizin / Notfallmedizin~Notarzt~Notfallmedizin~Rettungsdienst, Fachkategorie: Erste Hilfe, Rettungsdienst~Klinische und Innere Medizin, Warengruppe: HC/Allgemeinmedizin/Diagnostik/Therapie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 150, Breite: 104, Höhe: 17, Gewicht: 235, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
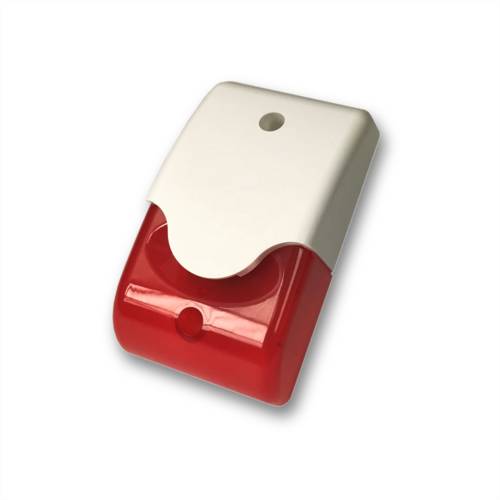
GUDE 7940 - Alarm Licht / SireneOptisch-akustischer Alarmgeber Der Kombi-Alarmgeber 7940 stellt für entsprechende Monitoring-Geräte von GUDE ein ideales Zubehör dar. Dank einfacher Installation am 12V-Anschluss wird das Überwachungssystem im Handumdrehen um einen Alarmgeber ergänzt. Beim Eintritt eines Alarmereignisses werden wahlweise Sirene und/oder Blinklicht umgehend ausgelöst. Im kompakten Kunststoffgehäuse ist er für Innenräume sowie geschützte Außenbereiche geeignet.65,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung wählen?
Welche Selbstbeteiligung wählen? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie beispielsweise dem eigenen Budget, dem Risiko, das man bereit ist einzugehen, und der Höhe der monatlichen Versicherungsprämie. Eine niedrige Selbstbeteiligung bedeutet in der Regel höhere monatliche Kosten, aber auch geringere Kosten im Schadensfall. Eine höhere Selbstbeteiligung kann zu niedrigeren monatlichen Kosten führen, aber auch zu höheren Kosten im Schadensfall. Es ist wichtig, die individuelle Situation und die eigenen Bedürfnisse zu berücksichtigen, um die passende Selbstbeteiligung zu wählen. **
-
Welche Selbstbeteiligung ist sinnvoll?
Welche Selbstbeteiligung ist sinnvoll? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem eigenen finanziellen Spielraum und dem Risiko, das man bereit ist einzugehen. Eine niedrige Selbstbeteiligung kann zu höheren monatlichen Beiträgen führen, während eine höhere Selbstbeteiligung die monatlichen Kosten senken kann. Es ist wichtig, die individuelle Situation und Bedürfnisse zu berücksichtigen, um die passende Selbstbeteiligung zu wählen. Eine Beratung durch einen Versicherungsexperten kann dabei hilfreich sein, um die richtige Entscheidung zu treffen. **
-
Was bedeutet 150 € Selbstbeteiligung?
"Was bedeutet 150 € Selbstbeteiligung?" bedeutet, dass im Falle eines Schadens oder einer anderen versicherten Situation der Versicherte einen Betrag von 150 € selbst tragen muss, bevor die Versicherung die restlichen Kosten übernimmt. Dies dient dazu, dass Versicherte einen gewissen Anteil an den Kosten tragen und somit auch verantwortungsbewusst mit der Versicherung umgehen. Eine Selbstbeteiligung von 150 € ist relativ niedrig im Vergleich zu anderen Versicherungen, kann aber je nach Versicherungsart und -anbieter variieren. Es ist wichtig, die Bedingungen der Versicherungspolice genau zu prüfen, um zu verstehen, wann und wie die Selbstbeteiligung fällig wird. **
-
Wer zahlt die Selbstbeteiligung?
Die Selbstbeteiligung wird in der Regel vom Versicherungsnehmer gezahlt. Es handelt sich um einen festgelegten Betrag, den der Versicherte im Schadensfall selbst übernehmen muss, bevor die Versicherung einspringt. Die Höhe der Selbstbeteiligung kann je nach Versicherungsvertrag variieren. Es ist wichtig, die Bedingungen des Vertrags genau zu prüfen, um zu verstehen, wer im Schadensfall welche Kosten übernimmt. In einigen Fällen kann es auch möglich sein, die Selbstbeteiligung gegen einen höheren Beitrag zu reduzieren. **

Was versteht man unter Selbstbeteiligung?
Was versteht man unter Selbstbeteiligung? Selbstbeteiligung bezieht sich auf den Betrag, den eine Person im Voraus bezahlen muss, bevor ihre Versicherung in Kraft tritt. Dieser Betrag wird oft in Versicherungspolicen festgelegt und kann je nach Versicherungspaket variieren. Die Selbstbeteiligung dient dazu, die Versicherungskosten zu senken und die Versicherten dazu zu ermutigen, verantwortungsbewusst mit ihren Versicherungsleistungen umzugehen. In der Regel gilt: Je höher die Selbstbeteiligung, desto niedriger sind die monatlichen Versicherungsprämien. **
Was bedeutet 500 Euro Selbstbeteiligung?
"Was bedeutet 500 Euro Selbstbeteiligung?" bedeutet, dass im Falle eines Schadens oder einer anderen versicherten Situation der Versicherte 500 Euro aus eigener Tasche zahlen muss, bevor die Versicherung die restlichen Kosten übernimmt. Diese Selbstbeteiligung dient dazu, dass der Versicherte einen Teil der Kosten selbst trägt und somit auch ein Interesse daran hat, Schäden zu vermeiden. Je höher die Selbstbeteiligung ist, desto geringer sind in der Regel die monatlichen Versicherungsbeiträge. Es handelt sich also um eine Art Kostenbeteiligung des Versicherten im Schadensfall. **
Top-Angebote
Produkte zum Begriff Selbstbeteiligung:
-
ABUS Security-Center Optic/Acoustic Combination Signal Transmitter Alarm Licht / Sirene RotABUS Security-Center Optic/Acoustic Combination Signal Transmitter Alarm Licht / Sirene Rot Produktbeschreibung: Alarmsirene mit Blitzleuchte Schalldruck 11 dB/1 m Aus wetterfestem Aluminium Flaches Gehäuse Dieser professionelle Alarmgeber wurde speziell für die Absicherung privater und gewerblicher Objekte entwickelt. Der Alarmgeber verfügt über ein ultraflaches Aluminiumgehäuse mit integrierter, lautstarker Sirene und aufgesetzter Blitzleuchte. Die hohe Manipulationssicherheit wird durch ein zusätzliches Innengitter, einen Abreißkontakt und einen Deckelschalter realisiert. Für Innen- und Außenmontage. Technische Daten: Betriebsspannung: 12 V/DC · Blitz-Frequenz: 7 Blitze/min · Einsatzort: Innenbereich,Außenbereich · Leuchtfarben (Leuchtmittel): Rot · Produktabmessung, Breite: 19 mm · Produktabmessung, Höhe: 31 mm · Produktabmessung, Tiefe: 115 mm · Schalldruck (max.): 11 dB · Schutzart: IP34 · Weitere technische Daten: Blitzleuchte: Blitzenergie ca. 2 Ws · Blitzfrequenz 1,17 Hz · Farbe RAL 9 2 · Zubehör-Typ (Alarmanlagen): Alarm-Sirene mit Blitzleuchte Lieferumfang: Alarmsirene · Bedienungsanleitung. Technische Details: Allgemein Produkttyp Alarm Licht / Sirene Stromquelle Verdrahtet Verschiedenes Produktmaterial Aluminium Farbe Rot Netzspannung DC 12 V Kennzeichnung IP34 Abmessungen und Gewicht Breite 19 cm Tiefe 11.5 cm Höhe 31 cm Umgebungsbedingungen Min Betriebstemperatur -25 °C Max. Betriebstemperatur 55 °C84,22 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hossfeld, Björn: Notfall-ManualNotfall-Manual , Im Akutfall müssen Sie als Notärzt*in in kürzester Zeit Symptome richtig einschätzen, eine sichere Diagnose erstellen, alle wichtigen Differenzialdiagnosen einbeziehen und die notwendige präklinische Therapie einleiten. Das Notfall-Manual liefert alle notwendigen Informationen, um kompetent und effizient handeln zu können. Übersichtlich nach verschiedenen Fachgebieten gegliedert, werden alle typischen Notfälle strukturiert und stichwortartig behandelt. Algorithmen fassen Wesentliches anschaulich zusammen. Typische Fehler in über 100 Notfallsituationen werden aufgezeigt. Neu in der gründlich überarbeiteten 10. Auflage: Neue Themen: Analgosedierung, Palliativmedizinische Notfälle, Ereignisse mit Massenanfall von Notfallpatienten, Covid-19, Pflanzeintoxikationen Aktualisierung gemäß aktueller Leitlinien Vollständige Überarbeitung und Aktualisierung der Themen Reanimation bei Kreislaufstillstand, Narkose sowie Todesfeststellung und Leichenschau Das Buch eignet sich für: Ärzt*innen in Weiterbildung Notfallmedizin, mit Zusatz Notfallmedizin,in der Notaufnahme Rettungsassistent*innen / Notfallsanitäter*innen , Reiningungssets > Autopflege & Aufbereitung , Auflage: 10. Auflage, Erscheinungsjahr: 20230413, Produktform: Kartoniert, Autoren: Schua, Rainer~Sefrin, Peter~Hossfeld, Björn, Auflage: 23010, Auflage/Ausgabe: 10. Auflage, Seitenzahl/Blattzahl: 324, Abbildungen: 34 farbige Abbildungen, Keyword: <P><b>Prof. Dr. med. Peter Sefrin,</b> Facharzt für Anästhesie, Schwerpunkt Notfallmedizin; <BR>1996 - 2006 Leiter der Sektion Präklinische Notfallmedizin der Klinik und Poliklinik für Anästhesiologie der Universität Würzburg; <BR>Gründer und Ehrenvorsitzender des agbn (Arbeitsgemeinschaft der in Bayern tätigen Notärzte, ca. 3.200 Mitglieder); <BR>langjähriger Vorsitzender der Bundesvereinigung der Arbeitsgemeinschaft Notärzte Deutschlands BAND e.V.; <BR>1989-2008 mehrfach Präsident der Deutschen Gesellschaft für Katastrophenmedizin (DGKM); <BR>1983-2016 Vorsitzender der Sektion Notfall- und Katastrophenmedizin der DIVI, Fachschema: Innere Medizin~Medizin / Innere Medizin~Akutmedizin~Medizin / Notfallmedizin~Notarzt~Notfallmedizin~Rettungsdienst, Fachkategorie: Erste Hilfe, Rettungsdienst~Klinische und Innere Medizin, Warengruppe: HC/Allgemeinmedizin/Diagnostik/Therapie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 150, Breite: 104, Höhe: 17, Gewicht: 235, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbeteiligung?
Selbstbeteiligung ist ein Betrag, den Versicherungsnehmer im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Dieser Betrag wird vorab im Versicherungsvertrag festgelegt. Wenn ein Schaden eintritt, muss der Versicherte zuerst die Selbstbeteiligung zahlen, bevor die Versicherung den Rest übernimmt. Eine höhere Selbstbeteiligung führt in der Regel zu niedrigeren Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Selbstbeteiligung dient dazu, Versicherungsnehmer dazu zu ermutigen, vorsichtiger zu sein und Schäden zu vermeiden, da sie einen finanziellen Anreiz haben, die Kosten gering zu halten. **
-
Welche Selbstbeteiligung sinnvoll?
Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie z.B. dem individuellen Risikoprofil, dem finanziellen Spielraum und der Häufigkeit von Arztbesuchen. Eine niedrige Selbstbeteiligung kann sinnvoll sein, wenn man häufig medizinische Leistungen in Anspruch nimmt und die finanzielle Belastung gering halten möchte. Eine höhere Selbstbeteiligung kann dagegen zu niedrigeren monatlichen Beiträgen führen, ist aber mit einem höheren Kostenrisiko im Krankheitsfall verbunden. Es ist daher ratsam, die persönlichen Bedürfnisse und finanziellen Möglichkeiten genau zu prüfen, um die passende Selbstbeteiligung zu wählen. **
-
Welche Selbstbeteiligung wählen?
Welche Selbstbeteiligung wählen? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie beispielsweise dem eigenen Budget, dem Risiko, das man bereit ist einzugehen, und der Höhe der monatlichen Versicherungsprämie. Eine niedrige Selbstbeteiligung bedeutet in der Regel höhere monatliche Kosten, aber auch geringere Kosten im Schadensfall. Eine höhere Selbstbeteiligung kann zu niedrigeren monatlichen Kosten führen, aber auch zu höheren Kosten im Schadensfall. Es ist wichtig, die individuelle Situation und die eigenen Bedürfnisse zu berücksichtigen, um die passende Selbstbeteiligung zu wählen. **
-
Welche Selbstbeteiligung ist sinnvoll?
Welche Selbstbeteiligung ist sinnvoll? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem eigenen finanziellen Spielraum und dem Risiko, das man bereit ist einzugehen. Eine niedrige Selbstbeteiligung kann zu höheren monatlichen Beiträgen führen, während eine höhere Selbstbeteiligung die monatlichen Kosten senken kann. Es ist wichtig, die individuelle Situation und Bedürfnisse zu berücksichtigen, um die passende Selbstbeteiligung zu wählen. Eine Beratung durch einen Versicherungsexperten kann dabei hilfreich sein, um die richtige Entscheidung zu treffen. **
Ähnliche Suchbegriffe für Selbstbeteiligung
-
GUDE 7940 - Alarm Licht / SireneOptisch-akustischer Alarmgeber Der Kombi-Alarmgeber 7940 stellt für entsprechende Monitoring-Geräte von GUDE ein ideales Zubehör dar. Dank einfacher Installation am 12V-Anschluss wird das Überwachungssystem im Handumdrehen um einen Alarmgeber ergänzt. Beim Eintritt eines Alarmereignisses werden wahlweise Sirene und/oder Blinklicht umgehend ausgelöst. Im kompakten Kunststoffgehäuse ist er für Innenräume sowie geschützte Außenbereiche geeignet.65,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Selbstbeteiligung bei Heil- und Hilfsmitteln in der Gesetzlichen Krankenversicherung, Taschenbuch von Kristian Koch, GRIN, 978-3-640-17819-3Selbstbeteiligung Bei Heil- Und Hilfsmitteln In Der Gesetzlichen Krankenversicherung, Taschenbuch Von Kristian Koch, Grin, 978-3-640-17819-3, Seitenanzahl: 9247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet 150 € Selbstbeteiligung?
"Was bedeutet 150 € Selbstbeteiligung?" bedeutet, dass im Falle eines Schadens oder einer anderen versicherten Situation der Versicherte einen Betrag von 150 € selbst tragen muss, bevor die Versicherung die restlichen Kosten übernimmt. Dies dient dazu, dass Versicherte einen gewissen Anteil an den Kosten tragen und somit auch verantwortungsbewusst mit der Versicherung umgehen. Eine Selbstbeteiligung von 150 € ist relativ niedrig im Vergleich zu anderen Versicherungen, kann aber je nach Versicherungsart und -anbieter variieren. Es ist wichtig, die Bedingungen der Versicherungspolice genau zu prüfen, um zu verstehen, wann und wie die Selbstbeteiligung fällig wird. **
-
Wer zahlt die Selbstbeteiligung?
Die Selbstbeteiligung wird in der Regel vom Versicherungsnehmer gezahlt. Es handelt sich um einen festgelegten Betrag, den der Versicherte im Schadensfall selbst übernehmen muss, bevor die Versicherung einspringt. Die Höhe der Selbstbeteiligung kann je nach Versicherungsvertrag variieren. Es ist wichtig, die Bedingungen des Vertrags genau zu prüfen, um zu verstehen, wer im Schadensfall welche Kosten übernimmt. In einigen Fällen kann es auch möglich sein, die Selbstbeteiligung gegen einen höheren Beitrag zu reduzieren. **
-
Was versteht man unter Selbstbeteiligung?
Was versteht man unter Selbstbeteiligung? Selbstbeteiligung bezieht sich auf den Betrag, den eine Person im Voraus bezahlen muss, bevor ihre Versicherung in Kraft tritt. Dieser Betrag wird oft in Versicherungspolicen festgelegt und kann je nach Versicherungspaket variieren. Die Selbstbeteiligung dient dazu, die Versicherungskosten zu senken und die Versicherten dazu zu ermutigen, verantwortungsbewusst mit ihren Versicherungsleistungen umzugehen. In der Regel gilt: Je höher die Selbstbeteiligung, desto niedriger sind die monatlichen Versicherungsprämien. **
-
Was bedeutet 500 Euro Selbstbeteiligung?
"Was bedeutet 500 Euro Selbstbeteiligung?" bedeutet, dass im Falle eines Schadens oder einer anderen versicherten Situation der Versicherte 500 Euro aus eigener Tasche zahlen muss, bevor die Versicherung die restlichen Kosten übernimmt. Diese Selbstbeteiligung dient dazu, dass der Versicherte einen Teil der Kosten selbst trägt und somit auch ein Interesse daran hat, Schäden zu vermeiden. Je höher die Selbstbeteiligung ist, desto geringer sind in der Regel die monatlichen Versicherungsbeiträge. Es handelt sich also um eine Art Kostenbeteiligung des Versicherten im Schadensfall. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.